Opcja to nic innego jak kontrakt zawarty pomiędzy stronami w którym jedna strona ma prawo zażądać od drugiej strony działania na ustalonych w kontrakcie warunkach. Druga strona ma obowiązek zrealizować określone działanie, gdy takie żądanie nastąpi.
Pytanie 165. Czy można się ubezpieczyć przed skutkami zamachu terrorystycznego?
Wczoraj obchodziliśmy kolejną rocznicę zamachu terrorystycznego, który przeprowadzono w godzinach rannych 11 września 2001 roku na terytorium Stanów Zjednoczonych.W atakach przeprowadzonych za pomocą czterech uprowadzonych przez przedstawicieli organizacji Al- Ka’ida samolotów zginęło łącznie 2996 osób.
Pytanie 162. Co to jest odwrócona hipoteka?
Odwrócona hipoteka to usługa finansowa pozwalająca na zmianę aktywu trwałego, jakim jest dom lub mieszkanie, w płynne środki finansowe, które można wykorzystać jako comiesięczny dodatek do emerytury. Świadczenie wypłacane jest dożywotnio a posiadacz nieruchomości ma prawo do korzystania z zamieszkiwanej nieruchomości.Oferta skierowana jest do właścicieli nieruchomości po 65 roku życia, mających wpis do księgi wieczystej.
Wysokość wypłacanego świadczenia ( dożywotniej renty) zależy od wieku, płci oraz wartości nieruchomości i wynosi od 60% do 80% wartości nieruchomości.
Jeśli łączna wartość wypłaconego świadczenia przekroczy wartość nieruchomości to fundusz hipoteczny zobowiązany jest do wypłaty świadczenia do końca życia.
Osoby, które pobierają rentę dożywotnią mają też możliwość wynajmowania nieruchomości i uzyskiwania w ten sposób dodatkowego przychody z najmu.
Pytanie 161. Na czym polega emerytura obywatelska?
System emerytalny oparty na emeryturze obywatelskiej od wielu lat z powodzeniem funkcjonuje w Kanadzie i polega na wypłacie określonej przez państwo kwoty każdemu obywatelowi po osiągnięciu przez niego wieku emerytalnego.
Pytanie 160. Od czego zależą i ile wynoszą składki ZUS dla przedsiębiorców?
Podstawa wymiaru składek na ubezpieczenia społeczne przedsiębiorców zależy od prognozowanego przeciętnego wynagrodzenia za pracę w danym roku i stanowi 60% tej kwoty.
W 2020 roku prognozowane przeciętne wynagrodzenie za pracę wynosi 3136,20 zł (5227 zł x 60%). Kwota ta stanowi podstawę wymiaru składek.
Podstawę składki zdrowotnej stanowi 75% przeciętnego wynagrodzenia, czyli w 2020 roku 4026,01 zł.Natomiast wysokość tej składki wynosi 9% podstawy, czyli 362,34 zł.
Poniżej przedstawiam jak wzrastały składki ZUS dla przedsiębiorców od 1 stycznia 1999 roku.
| Rok | Miesiące | Podstawa | Łączna składka | Rok | Miesiące | Podstawa | Łączna składka | |
| 1999 | I, II | 749,35 | 348,75 | 2006 | I, II | 1408,34 | 717,95 | |
| III, IV, V | 806,92 | 375,54 | III | 1517,17 | 772,75 | |||
| VI, VII,VIII | 959,11 | 446,37 | IV, V | 1517,17 | 770,28 | |||
| IX, X, XI | 995,69 | 463,39 | VI, VII,VIII | 1518,11 | 762,06 | |||
| XII | 1028,4 | 478,62 | IX, X, XI | 1456,36 | 740,65 | |||
| 2000 | I,II | 1028,4 | 478,62 | XII | 1478,8 | 752,41 | ||
| III, IV, V | 1113,79 | 518,35 | 2007 | I, II | 1478,8 | 757,34 | ||
| VI, VII,VIII | 1121,19 | 521,80 | III, IV, V | 1597,51 | 817,07 | |||
| IX, X, XI | 1121,87 | 522,12 | VI | 1625,48 | 822,30 | |||
| XII | 1143,46 | 532,15 | VII, VIII | 1625,48 | 773,54 | |||
| 2001 | I, II | 1143,46 | 535,01 | IX, X, XI | 1586,6 | 764,51 | ||
| III, IV, V | 1231,04 | 576,01 | XII | 1622,05 | 782,66 | |||
| VI, VII,VIII | 1226,13 | 573,71 | 2008 | I, II | 1622,05 | 717,77 | ||
| IX, X, XI | 1204,15 | 563,42 | III, IV, V | 1739,9 | 770,19 | |||
| XII | 1228,37 | 574,77 | VI, VII,VIII | 1790,39 | 782,72 | |||
| 2002 | I, II | 1228,37 | 574,77 | IX, X, XI | 1770,82 | 783,34 | ||
| III, IV, V | 1291,79 | 604,43 | XII | 1781,13 | 789,24 | |||
| VI, VII,VIII | 1293,32 | 605,15 | 2009 | I, II | 1915,8 | 832,62 | ||
| IX, X, XI | 1237,17 | 578,87 | III | 1915,8 | 841,51 | |||
| XII | 1257,49 | 588,38 | IV-XII | 1915,8 | 839,02 | |||
| 2003 | I, II | 1257,49 | 595,42 | 2010 | I – XII | 1887,6 | 839,06 | |
| III | 1335,25 | 632,23 | 2011 | I – XII | 2015,4 | 890,14 | ||
| IV, V | 1335,25 | 667,76 | 2012 | I | 2115,6 | 933,45 | ||
| VI, VII,VIII | 1337,21 | 661,36 | II – III | 2115,6 | 975,76 | |||
| IX, X, XI | 1284,61 | 642,88 | IV – XII | 2115,6 | 981,26 | |||
| XII | 1296,01 | 650,47 | 2013 | I – XII | 2227,8 | 1026,98 | ||
| 2004 | I, II | 1296,01 | 654,86 | 2014 | I – XII | 2247,6 | 1042,46 | |
| III, IV, V | 1366,1 | 691,13 | 2015 | I – III | 2375,4 | 1095,37 | ||
| VI, VII,VIII | 1399,3 | 697,67 | IV – XII | 2375,4 | 1092,28 | |||
| IX, X, XI | 1338,32 | 675,09 | 2016 | I – XII | 2433 | 1121,52 | ||
| XII | 1361,96 | 686,26 | 2017 | I – XII | 2557,8 | 1172,56 | ||
| 2005 | I, II | 1361,96 | 690,81 | 2018 | I – III | 2665,8 | 1232,16 | |
| III, IV, V | 1443,28 | 730,37 | IV – XII | 2665,8 | 1228,70 | |||
| VI, VII,VIII | 1449,27 | 724,91 | 2019 | I – XII | 2859 | 1316,97 | ||
| IX, X, XI | 1391,12 | 704,89 | 2020 | I – XII | 3136,2 | 1431,48 | ||
| XII | 1408,34 | 713,27 |
Źródło: ZUS
Pytanie 159. Jak ma działać ,,estoński CIT ”?
W 2021 r. w Polsce zacznie obowiązywać estoński CIT. To nowoczesny sposób opodatkowania, który promuje inwestycje i minimalizuje formalności przy rozliczeniu podatków.
Estoński CIT oznacza brak podatku tak długo, jak zysk pozostaje w firmie, a co za tym podatnik nie będzie musiał ustalać co jest podatkowym kosztem uzyskania przychodu, obliczać odpisów amortyzacyjnych itp.
Rozwiązanie skierowane jest do małych i średnich spółek kapitałowych (z ograniczoną odpowiedzialnością i akcyjnych), których przychody nie przekraczają 50 mln zł, a także spółek, w których udziałowcami są wyłącznie osoby fizyczne.
Z estońskiego CIT będą mogły skorzystać spółki, które spełniają jednocześnie wszystkie poniżesz kryteria.
- nie posiadają udziałów w innych podmiotach,
- zatrudniają co najmniej 3 pracowników – oprócz udziałowców,
- których przychody pasywne nie przewyższają przychodów z działalności operacyjnej,
- które wykazują nakłady inwestycyjne.
Żródło: podatki.gov.pl
Pytanie 158. Czy przy wcześniejszej spłacie pożyczki należy się zwrot opłat i prowizji?
Zgodnie ze stanowiskiem Prezesa UOKiK i wyrokiem TSUE, jeśli konsument spłacił kredyt przed terminem, pożyczkodawca musi mu zwrócić proporcjonalną część pobranych opłat i prowizji.
Pytanie 157. Ile wynosi wysokość składki dla przedsiębiorcy korzystającego z tzw. ,, Małego ZUS plus”?”
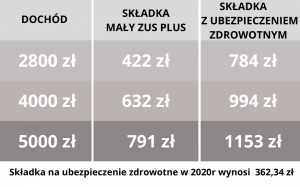
Od 1 lutego 2020 r. obowiązują nowe zasady korzystania z „małego ZUS plus” Będziesz mógł opłacać składki na ubezpieczenia społeczne od podstawy wymiaru, której wysokość będzie zależeć od Twoich dochodów z działalności gospodarczej.
Jeśli chcesz opłacać „mały ZUS”:
• powinieneś prowadzić działalność gospodarczą na podstawie wpisu do CEIDG lub innych przepisów szczególnych,
• przychód z działalności gospodarczej w poprzednim roku kalendarzowym 2019 nie może przekroczyć kwoty 120 000 zł
• prowadziłeś działalność gospodarczą przez co najmniej 60 dni w poprzednim roku kalendarzowym
• nie spełniasz warunków do opłacania preferencyjnych składek na ubezpieczenia społeczne (od 30% minimalnego wynagrodzenia),
• jeśli rozliczałeś się na karcie podatkowej w poprzednim roku i nie mogłeś korzystać ze zwolnienia z VAT,
• nie wykonujesz w ramach działalności gospodarczej tego, co robiłeś jako pracownik dla byłego bądź obecnego pracodawcy, w bieżącym lub poprzednim roku kalendarzowym,
• nie podlegałeś w poprzednim roku ubezpieczeniom społecznym lub ubezpieczeniu zdrowotnemu także z tytułu innej pozarolniczej działalności (czyli jako twórca i artysta, wspólnik spółki jawnej, komandytowej, partnerskiej, jednoosobowej spółki z o.o., prowadzący działalność w zakresie wolnego zawodu czy też prowadzący szkoły lub inne placówki oświatowe).
Przykładowe zestawienie dochodów i składek dla przedsiębiorców korzystających z ,, Małego ZUS plus”.
Kalkulator do obliczania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe znajdziesz tutaj >>Kalkulator
Żródło: ZUS
Pytanie 154. Jakie są opłaty związane z założenie spółki z o.o.?
Wniosek o rejestrację spółki z o.o. w KRS możesz złożyć w formie papierowej lub elektronicznie na platformie S24.
Minimalny kapitał zakładowy spółki wynosi 5000 zł i składa się z wkładów wspólników, które w przypadku rejestracji spółki na platformie S24 wnoszone są w formie gotówki.
W terminie 7 dni po uzyskaniu wpisu w KRS należy złożyć oświadczenie zarządu o pokryciu kapitału zakładowego. Kapitał może zostać wpłacony do kasy spółki lub na rachunek bankowy.
Opłata sądowa od wniosku oraz opłata za wpis w Monitorze Sądowym i Gospodarczym wynosi 350 zł i płatna jest na rachunek sądu rejonowego, który przyjmuje wniosek.
W terminie 14 dni od uzyskaniu wpisu spółki do KRS należy złożyć deklarację PCC-3 oraz zapłacić podatek od czynności cywilnoprawnych (PCC), który wynosi 0,5% wartości kapitału zakładowego.
Pytanie 153. W jakim terminie ubezpieczyciel musi wypłacić odszkodowanie?
Zgodnie z art. 14 ustawy o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym oraz Polskim Biurze Ubezpieczycieli Komunikacyjnych ubezpieczyciel powinien wypłacić odszkodowanie w terminie 30 dni licząc od dnia złożenia przez poszkodowanego zawiadomienia o szkodzie.