Inwestowanie i oszczędzanie

Typologie postaw wobec zarządzania pieniędzmi.

Możemy wyróżnić trzy typologie postaw wobec zarządzania pieniędzmi:

Postawa zaciskania pasa – 39%  badanych. Osoby te częściej kontrolują swoje wydatki, często rezygnują z zakupu jakiegoś produktu i zazwyczaj robią zakupy w tańszych sklepach, w dyskontach i na bazarach. Zdarza im się również odwiedzać kilka sklepów w poszukiwaniu tańszego produktu.W tym segmencie znajduje się istotnie więcej osób w wieku 25–34 i 35–44 lata, zaś mniej osób w wieku 55 lat+ i osób z wykształceniem podstawowym. Częściej są to mieszkańcy mniejszych miast (20–100 tys.), rzadziej mieszkańcy miast 500 tys.+. Są to też istotnie częściej osoby aktywne zawodowo, oceniające swoją wiedzę ekonomiczną jako średnią i dużą, uzyskujące wysokie i bardzo wysokie oceny w teście wiedzy oraz z wysokim indeksem włączenia w system finansowy.

Postawa oszczędzania i gospodarności – dotyczy  32% osób, które  zawsze starają się mieć odłożone pieniądze na wszelki wypadek i różne sytuacje życiowe. Udaje im się odłożyć, ponieważ dobrze zarządzają domowym budżetem, oszczędzają regularnie i zawsze coś zostaje na koniec miesiąca. Wiedzą, że oszczędzanie nie jest łatwe, ale dzięki temu mogą sobie pozwolić na zakup rzeczy, na które normalnie nie byłoby ich stać. W tym segmencie mamy istotnie więcej osób w wieku powyżej 55 lat, zaś bardzo mało osób najmłodszych, do 24. roku życia. Rzadziej są to też osoby z wykształceniem podstawowym i zawodowym, częściej – z wykształceniem wyższym. Rzadziej tę postawę przejawiają mieszkańcy wsi, częściej mieszkańcy największych miast.

Postawa impulsywności i łatwości wydawania pieniędzy – 29%  badanych.Osobom tym zdarza się kupić coś drogiego, co nie jest im niezbędne, czasem wręcz niepotrzebne. Często kupują impulsywnie, bez zastanowienia, choć wiedzą, że potem będzie im brakować pieniędzy na podstawowe wydatki.Ten segment to zdecydowanie częściej osoby najmłodsze, w wieku 15–24 lata. Są to także osoby z wykształceniem podstawowym i zawodowym, mieszkające na wsi oraz w regionie wschodnim. Są one częściej nieaktywne zawodowo, oceniają swoją wiedzę ekonomiczną jako niską.

A jaka jest twoja postawa wobec zarządzania pieniędzmi?


Źródło: NBP – „Badanie świadomości i wiedzy ekonomicznej Polaków” 
Inwestowanie i oszczędzanie

Co Polacy myślą na temat zabezpieczenia finansowego dzieci?

Z badania postaw Polaków wobec przyszłości finansowej dzieci przeprowadzonego przez firmę Prudential wynika, że jedynie 1/4 Polaków odkłada jakiekolwiek pieniądze na przyszłość dziecka. Prawie 40% osób, które oszczędzają na ten cel pieniądze wykupiło ubezpieczenie pozwalające na otrzymanie przez dziecko określonej sumy po ukończeniu 18 roku życia. Ponad połowa uczestników badania jest przekonana, że koszty utrzymania dzieci wzrosną, a 32 % wcale o tym nie myśli twierdząc,że ,, będzie jak będzie” Na pytanie – Co chciałbyś zapewnić swoim dzieciom w przyszłości?, aż 79% osób wymieniło finansowanie studiów. W następnej kolejności rodzice chcieliby zapewnić dzieciom własne mieszkanie, przyjęcie weselne, samochód.
Koszty studiowania poza miejscem zamieszkania to dzisiaj wydatek w kwocie. 2500zł – 3500zł miesięcznie. Oszczędzając 500 zł miesięcznie przez 18 lat mógłbyś zgromadzić dla swojego dziecka 108 000 zł ( bez zysku), które można przeznaczyć na edukację, wkład własny na mieszkanie czy inne potrzeby.

Inwestowanie i oszczędzanie

JAK DZIAŁA PRAWO PARKINSONA W FINANSACH?

Prawo Parkinsona mówi nam o tym, że każde zadanie do wykonania zabiera nam tyle czasu, ile na nie przeznaczymy. To sama prawo odnosi się do pieniędzy i mówi o tym, że wydatki rosną wraz ze wzrostem naszych dochodów.
Podczas mojej 28 letniej działaności w branży finansowej przeprowadziłem, kilka tysięcy rozmów na tematy dotyczące oszczędzania i inwestowania pieniędzy. Zdecydowana większość moich rozmówców  twierdziła: że zarabia jeszcze za mało aby zacząć oszczędzać, że ma ważniejsze wydatki niż odkładanie pieniędzy na emeryturę, czy edukację dzieci.Prawda jest jednak taka, że większość ludzi  ma naturalną skłonność do wydawania wszystkiego co zarobi, a nawet więcej. Zastanów się co dzieje się w głowie człowieka, który otrzyma informację o podwyżce lub zarobi ekstra pieniądze? Czy zastanawia się wtedy jaką część tych pieniędzy zainwestować, czy raczej wie już dokładnie na co je wyda? Problem nie jest brak pieniędzy, tylko brak umiejętności zarządzania nimi. Jeśli zarabiasz niewiele i nie potrafisz odłożyć z tego 5-10%, to zarabiając 10 000 zł czy 20 000 zł miesięcznie najprawdopodobniej też nic nie odłożysz.
Jak uporać się z prawem Parkinsona ?

Po pierwsze – świadomość, jeśli będziesz świadomy działania prawa Parkinsona to łatwiej Ci będzie kontrolować swoje wydatki.
Po drugie – stosuj regułę 50 %,jeśli Twoje dochody wzrosną to inwestuj przynajmniej 50% nadwyżki finansowej. Pozostałą część zagospodaruj według własnego uznania. Spraw sobie również jakąś nagrodę, coś co poprawi Ci humor. Przecież pracujesz i zarabiasz pieniądze również po to, aby poprawić swój poziom życia.
Po trzecie – nigdy nie wydawaj więcej niż zarabiasz – życie ponad stan może być poważnym zagrożeniem dla Twojego budżetu. Kiedy kolejne kredyty i pożyczki będziesz przeznaczał na spłatę poprzednich, szybko możesz wpaść w spiralę zadłużenia.


Inwestowanie i oszczędzanie

Co wskaźnik SRRI mówi o ryzyku funduszu?

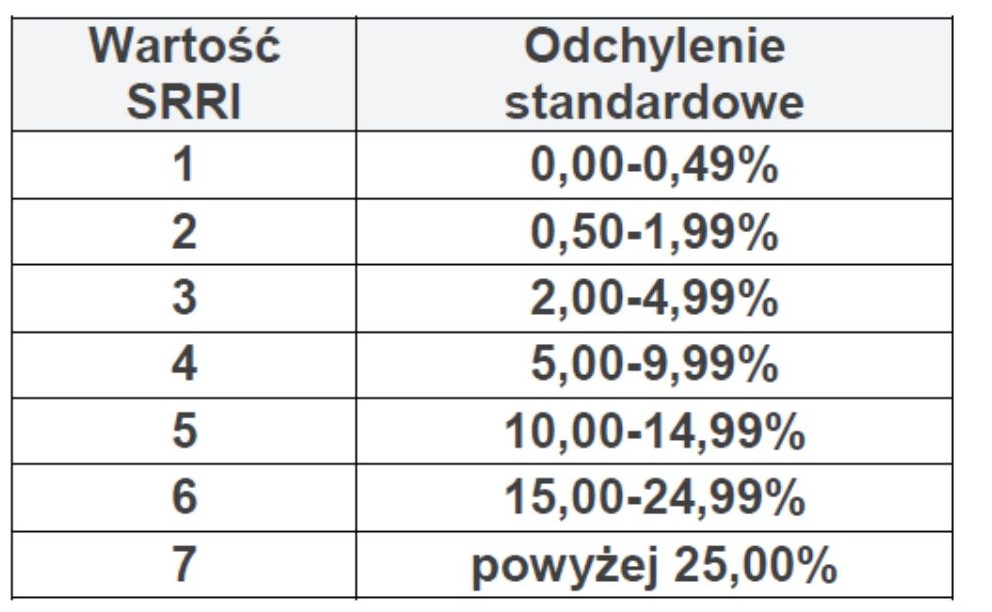
Wskaźnik SRRI (Synthetic Risk and Reward Indicator) jest miarą dzięki, której można zakwalifikować fundusz do danego profilu ryzyka.Wskaźnik ten opiera się o wartość odchylenia standardowych tygodniowych stóp zwrotu funduszu inwestycyjnego w okresie ostatnich 5 lat i prezentowany jest na skali od 1 do 7. Przy czym im wyższy poziom wskaźnika tym wyższe ryzyko.

Poniższa tabela pokazuje związek odchylania standardowego ze wskaźnikiem SRRI.

                                                                               Wskaźnik SRRI nie powinien być jedynym parametrem decydującym o wyborze danego funduszu ponieważ bazuje on na historycznych stopach zwrotu i nie obejmuje wszystkich ryzyk związanych z danym funduszem. Przed wyborem funduszu inwestycyjnego warto zapoznać się z dokumentem KIID w którym to opisane są między innymi specyficzne ryzyka dla danego funduszu np. ryzyko kredytowe związane z inwestowaniem w obligacje przedsiębiorstw.
Inwestowanie i oszczędzanie

Jakie znaczenie ma stopa zwrotu w procesie oszczędzania?

Dowiedziałeś się już jakie znaczenie ma czas w procesie oszczędzania, dzisiaj odpowiemy sobie na pytanie:Jakie znaczenie w procesie oszczędzania ma stopa zwrotu? Z pozoru odpowiedź na to pytanie jest bardzo prosta, im wyższa stopa zwrotu tym większy zysk z inwestycji. Dlaczego więc tysiące ludzi w naszym kraju zadawala się zyskami z lokat bankowych w wysokości 0,5-1,5%? Czy wynika to tylko ze strachu przed inwestowaniem ? Czy może z braku wiedzy i umiejętności ? Warto tutaj podkreślić, że przez 9 miesięcy 2021 roku depozyty terminowe i bieżące trzymane w bankach i SKOK-ach wzrosły do kwoty do 1,03 bln zł. Jest to ogromna kwota – ponad dwukrotnie przekraczająca planowane dochody budżetu państwa na 2022 rok.

Załóżmy, że masz jeszcze 30 lat do emerytury i przez ten okres postanowiłeś odkładać w banku 1000 zł miesięcznie. Przy zyskach w wysokości 1.25 % netto zgromadzisz w tym okresie 438 968 zł.

Czy zastanawiałeś się jaki kapitał mógłbyś zgromadzić, gdybyś wiedział jak zarabiać 6% albo 12% rocznie.

Już przy stopie zwrotu na poziomie 6 % odkładając 1000 zł miesięczni dysponowałbyś w wieku emerytalnym kapitałem w wysokości 1 005 620 zł.Czy taka kwota dawałaby Ci poczucie bezpieczeństwa finansowego i pozwolił na utrzymanie obecnego standardu życia na emeryturze ?

Poniżej przedstawiam tzw.,, regułę 72 ”,  o której dowiedziałem się od Bodo Schäfera – niemieckiego milionera zajmującego się edukacją finansową oraz doradztwem dla zamożnych inwestorów. Ta prosta reguła pozwala na przybliżone obliczenie w pamięci wzrostu wartości zainwestowanych pieniędzy.

Jeżeli chcesz obliczyć po jakim czasie Twój kapitał się podwoi to podziel liczbę 72 przez wysokość stopy procentowej.

Liczba lat w których kapitał się podwaja  = 72 : stopa procentowa

Jeżeli roczne odsetki z Twojej inwestycji wynoszą 6%, to kapitał podwoi się po 12 latach ( 72: 6= 12 ).

Policzmy jeszcze, ile czasu potrzebowałbyś na podwojenie kapitału z lokaty bankowej oprocentowanej 1,25% w sakli roku.  72 : 1,25 = ponad 57 lat. Czy wobec tego oszczędzanie pieniędzy w banku jest  dobrą forma gromadzenia kapitału na przyszłość?

Widzisz teraz jak ważna jest stopa procentowa i dlaczego ludzie, którzy znają i stosują zasady pomnażania pieniędzy stają się coraz bogatsi, natomiast Ci,którzy ignorują te zasady tracą swoje pieniądze.