Finanse firmowe

Pytanie 248. Czym jest instytucja czynnego żalu?

Jeśli zapomniałeś o złożeniu deklaracji lub zapłaceniu podatku w terminie i obawiasz się konsekwencji karnoskarbowych możesz skorzystać z instytucji czynnego żalu.
Urząd Skarbowy może odstąpić od ukarania sprawcy, który nie dopełnił ciążących na nim obowiązków jeśli złoży on czynny żal, czyli dobrowolnie zawiadomi o popełnieniu czynu zabronionego naczelnika urzędu skarbowego.Aby to było możliwe podatnik musi uiścić w całości zobowiązanie, którego nie uregulował.
Czynny żal będzie skuteczny, tylko wtedy jeśli zostanie zgłoszony
zanim naczelnik urzędu skarbowego lub urzędu celno-skarbowego samodzielnie udokumentuje ten fakt oraz  zanim organy ścigania rozpoczną czynności zmierzające do wykrycia tego przestępstwa lub wykroczenia (na przykład przeszukania, czynności sprawdzające czy kontrole).

Sprawca przestępstwa lub wykroczenia skarbowego może złożyć czynny żal, w szczególności jeśli:
• nie złożył zeznania podatkowego w terminie
• nierzetelnie prowadził księgi rachunkowe
• nierzetelnie wystawiał faktury
• nie zapłacił lub zapłacił nieodpowiedni podatek dochodowy (PIT lub CIT) lub podatek VAT
• bezprawnie stosował obniżone stawki VAT
• bezprawnie stosował zwolnienie VAT
• zataił przed organem podatkowym prawdziwe rozmiary prowadzonej działalności gospodarczej
• wyłudził zwrot należności celnej
• wyłudził pozwolenie celne.

Wzór pisma.
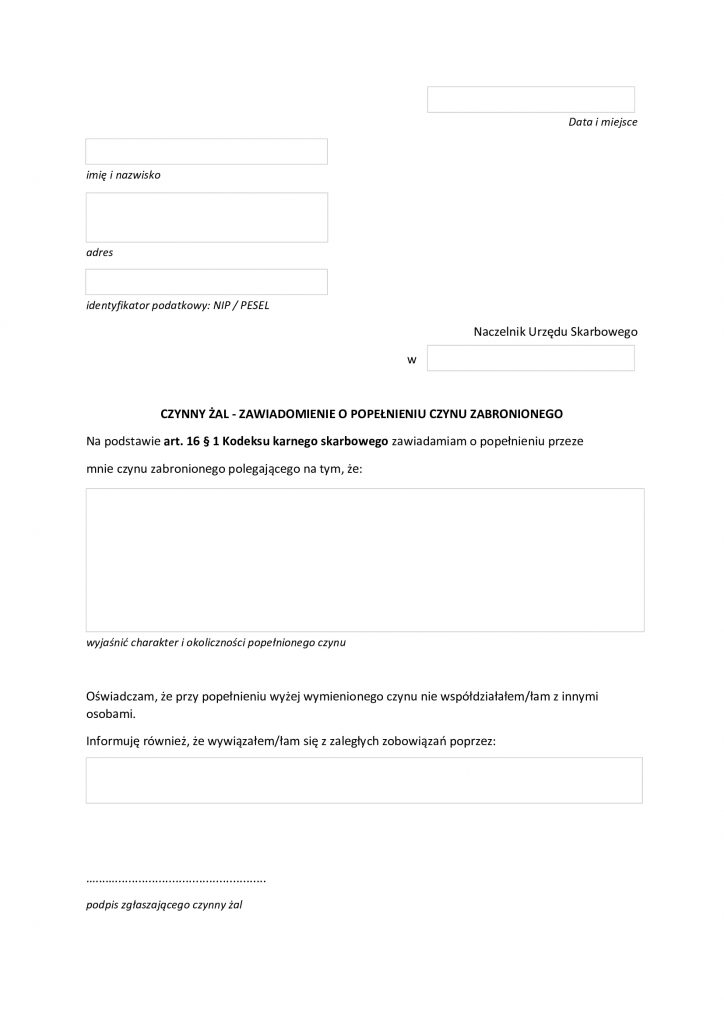
Źródło: www.biznes.gov.pl
Ubezpieczenia na życie i zdrowie

Pytanie 247. Dlaczego wspólnicy spółki cywilnej powinni posiadać ubezpieczenie na życie?

Zasadą w spółkach cywilnych jest to, że w przypadku śmierci jednego ze wspólników spadkobiercy nie wchodzą do spółki, tak jak to ma miejsce w przypadku spółek kapitałowych. Jeżeli mamy do czynienia ze spółką dwuosobową, to w przypadku śmierci jednego ze wspólników spółka ulega rozwiązaniu.
W innym przypadku, kiedy pozostało co najmniej dwóch wspólników są oni zobowiązania do spłaty spadkobierców. Zwrotowi w naturze podlegają rzeczy, które zostały wniesione do spółki oraz w gotówce wartość  wkładu oznaczonego w umowie spółki, a w przypadku braku takiego oznaczenia – wartość, którą wkład ten miał w chwili wniesienia. Nie ulega zwrotowi wartość wkładu polegającego na świadczeniu usług albo na używaniu przez spółkę rzeczy należących do wspólnika. Ponadto wypłaca się w gotówce taką część wartości wspólnego majątku pozostałego po odliczeniu wartości wkładów wszystkich wspólników, jaka odpowiada stosunkowi, w którym występujący wspólnik uczestniczył w zyskach spółki.

Może się więc okazać, że zobowiązanie to przewyższy możliwości finansowe wspólników i spowoduje utratę płynności finansowej firmy. Rozwiązaniem jest wzajemne ubezpieczenie wspólników, które stanowi skuteczne zabezpieczenie przed brakiem pieniędzy na spłatę spadkobierców.

Zgonie z art. 872 kodeksu cywilnego w umowie spółki można zastrzec, że spadkobiercy wspólnika wchodzą do spółki na jego miejsce. W takim przypadku powinni oni wskazać spółce jedną osobę, która będzie wykonywała ich prawa  do momentu działu spadku.
Możliwość dziedziczenia praw wspólnika spółki cywilnej może się również odbywać poprzez instytucję zarządu sukcesyjnego pod warunkiem, że w umowie spółki zawarto postanowienia dopuszczające wstąpienie spadkobierców w miejsce zmarłego wspólnika. Na temat zarządcy sukcesyjnego pisałem tutaj >>

Powyższy wpis nie jest poradą prawną tylko informacją wynikającą z przepisów prawa.

Finanse firmowe

Pytanie 245. Czy spadkobiercy zmarłego przedsiębiorcy muszą zapłacić podatek VAT od majątku firmowego pozostawionego przez przedsiębiorcę?

Wprowadzenie ustawy o zarządzie sukcesyjnym przedsiębiorstwem osoby fizyczne wprowadziły również wymóg sporządzenia tzw. remanentu likwidacyjnego i zapłaty VAT od niesprzedanych towarów jeśli w określonym terminie nie zostanie powołany zarządca sukcesyjny, a spadkobierca złożył  wcześniej naczelnikowi urzędu skarbowego pismo o kontynuowaniu prowadzenia firmy.

Ubezpieczenia na życie i zdrowie

Pytanie 234. Jakie grupy podatkowe występują w podatku od spadków i darowizn?

Wysokość podatku od spadku i darowizn zależy od przynależności do określonej grupy podatkowej.

Grupa I
Do pierwszej grupy podatkowej zalicza się najbliższą rodzinę tj.

• małżonka
• córka, syn, wnuki, prawnuki – zstępni
• ojciec, matka dziadkowie – wstępni
• rodzeństwo,
• pasierba,
• ojczyma,
• macochę
• teściów
• zięcia
• synową.

Przy czym ze zwolnienia od podatku od spadku i darowizn nie mogą skorzystać osoby powinowate tj. teściowie , zięć , synowa.

Grupa II
Osoby należące do drugiej grupy podatkowej oprócz kwoty wolnej nie korzystają z żadnych zwolnień od podatku od spadków i darowizn.
Do grupy tej należą:

• małżonkowie rodzeństwa – np. mąż siostry
• rodzeństwo małżonków np. – szwagier
• siostrzeniec, bratanek -zstępni rodzeństwa
• małżonków rodzeństwa małżonków – np. mąż siostry męża
• małżonków innych zstępnych – np. żona wnuka
• rodzeństwo rodziców – wuj ciotka
• zstępni i małżonkowie pasierbów

Grupa III

Podatnicy znajdujący się w trzeciej grupie zapłacą najwyższy podatek. Do grupy tej należy dalsza rodzina np. kuzyni oraz wszystkie pozostałe niespokrewnione osoby.